
Cosa abbiamo trovato nel rendiconto MiFID di un risparmiatore, e perché solo 1.834 euro sono andati a chi gestiva effettivamente i suoi soldi
Puoi pagare migliaia di euro per i tuoi investimenti senza fare un bonifico alla banca o al consulente, perché una parte dei costi viene trattenuta direttamente dai soldi che hai investito. Se cerchi infatti le spese dei tuoi investimenti tra i movimenti del conto corrente, vedrai che non troverai degli addebiti.
Per scoprire quanto stai pagando esiste uno “scontrino” della banca: il rendiconto costi e oneri, cosiddetto report MiFID. Si tratta di un documento che riepiloga i costi sostenuti per i tuoi investimenti e per i servizi ricevuti nel corso dell’anno precedente. Ciascuno può scaricare il proprio e leggerlo: la Consob raccomanda alle banche di inviarlo entro il mese di aprile di ogni anno[1].
Abbiamo analizzato lo “scontrino” di un potenziale cliente
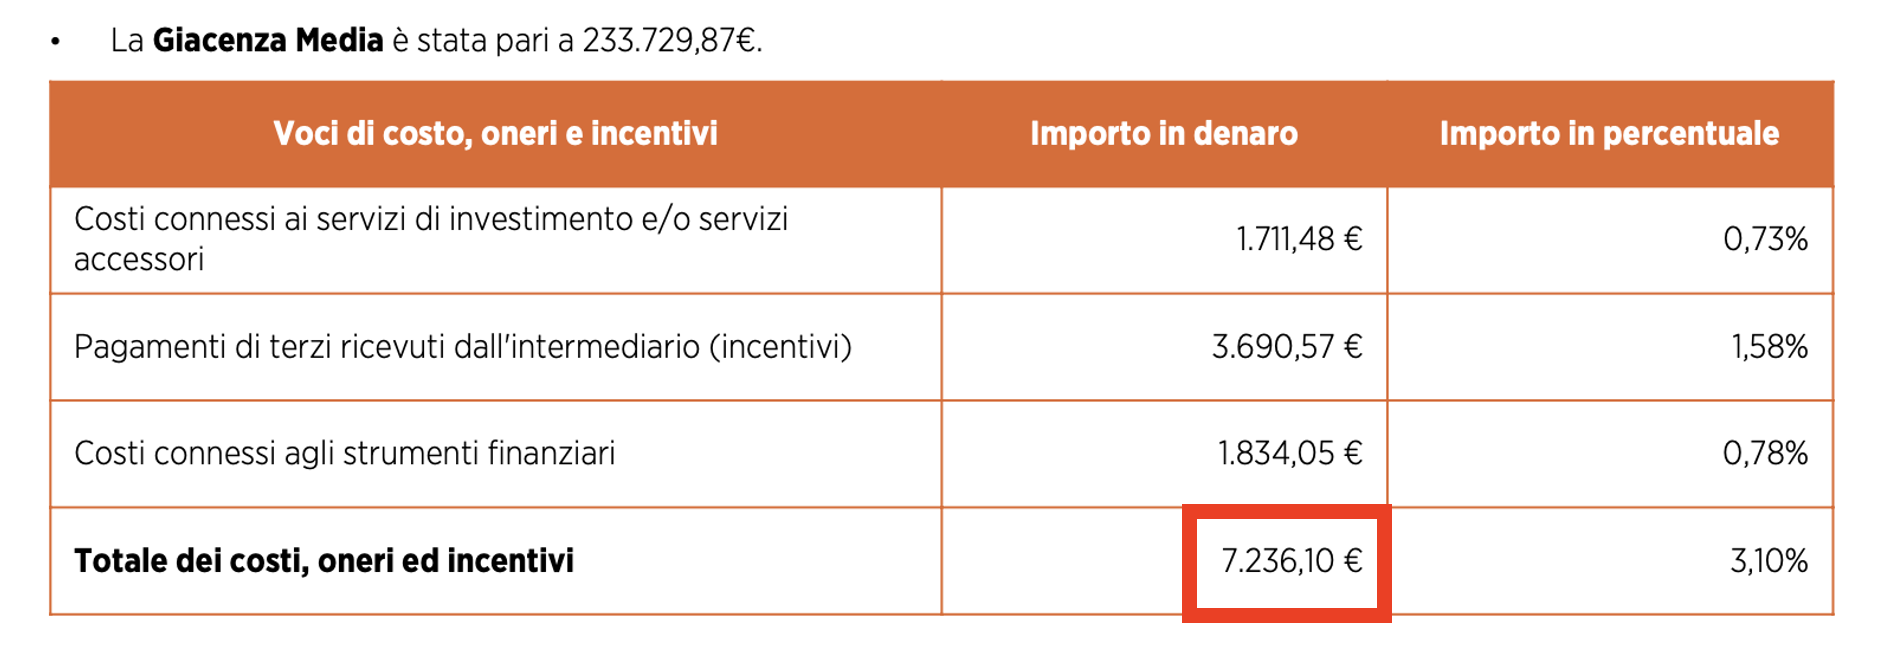
Nel rendiconto inviatoci, su circa 234.000 euro di patrimonio medio investito il cliente, che chiameremo Mario, ha scoperto che l’anno precedente ha pagato 7.236 euro di costi, pari al 3,10% di quanto investito. È la spesa complessiva effettiva riportata nello scontrino che vedi qui sotto.
Patrimonio medio 233.729,87 euro; costi totali 7.236,10 euro, pari al 3,10%.
A chi sono andati quei 7.236 euro
Dal rendiconto completo emerge che solo 1.834 euro (0,78%) sono serviti a pagare gli strumenti finanziari, cioè chi gestisce materialmente gli investimenti. Altri 503 euro (0,22%) sono imposte, in gran parte il bollo. Tutto il resto, 4.899 euro, è rimasto alla banca: 3.691 euro (1,58%) di retrocessioni sui prodotti collocati e 1.208 euro (0,52%) per il servizio di consulenza a pagamento.
In altre parole, pagare di più non significa avere uno strumento migliore: in questo caso circa due terzi della spesa (il 68%) hanno remunerato la vendita e i servizi della banca, non la gestione degli investimenti.
Non si tratta di una ripartizione fuori norma: secondo uno studio della stessa Consob del 2018, circa il 70% delle commissioni incassate dalle società che gestiscono i fondi viene assorbito dai costi di distribuzione[2]. La parte più grande di quello che paghi, quindi, non va a chi gestisce il fondo, ma a chi te lo ha venduto. Per questo costo più alto non significa qualità maggiore, anzi in finanza è in genere vero il contrario.
Sono soldi che escono dai tuoi investimenti
Il rendiconto rende visibile una spesa di cui potresti non essere a conoscenza. Secondo l’indagine Consob sulle scelte di investimento delle famiglie italiane del 2022[3], il 42% degli investitori riteneva che il proprio consulente lavorasse gratis.
In genere questo costo non si conosce perché, per la maggior parte dei prodotti d’investimento, non viene pagato direttamente: le commissioni vengono prelevate dal patrimonio del fondo, cioè dai tuoi soldi, e una parte viene poi girata alla banca che te lo ha venduto. Sono le cosiddette retrocessioni[4]. Non devi fare un bonifico ogni volta che vengono applicate, ma quella spesa riduce comunque il valore del tuo investimento.
Un ultimo chiarimento, perché la domanda sorge spesso spontanea: le commissioni di gestione si calcolano sul capitale investito o sul guadagno ottenuto?
Le commissioni di gestione si applicano sul capitale investito e continuano a essere applicate anche quando l’investimento perde.
Il fatto che tu non invii denaro a qualcuno, quindi, non significa che il servizio sia gratuito: puoi averlo pagato attraverso i tuoi investimenti, senza un versamento separato.
Il rendiconto serve proprio a rendere visibile questa spesa e a capire quanto pesa sul tuo patrimonio.
Abbiamo analizzato molti altri Rendiconti MiFID
Di seguito mostriamo altri due rendiconti costi e oneri per mostrarne alcune diverse versioni: non esiste uno standard e il modello varia da intermediario a intermediario, ma tutti devono riportare una tabella di sintesi in grado di mostrare chiaramente gli importi.
In questo secondo caso, su un patrimonio medio stimato di circa 129.000 euro, il rendiconto di un’altra banca riporta 5.398,83 euro di costi e oneri, pari al 4,18%.
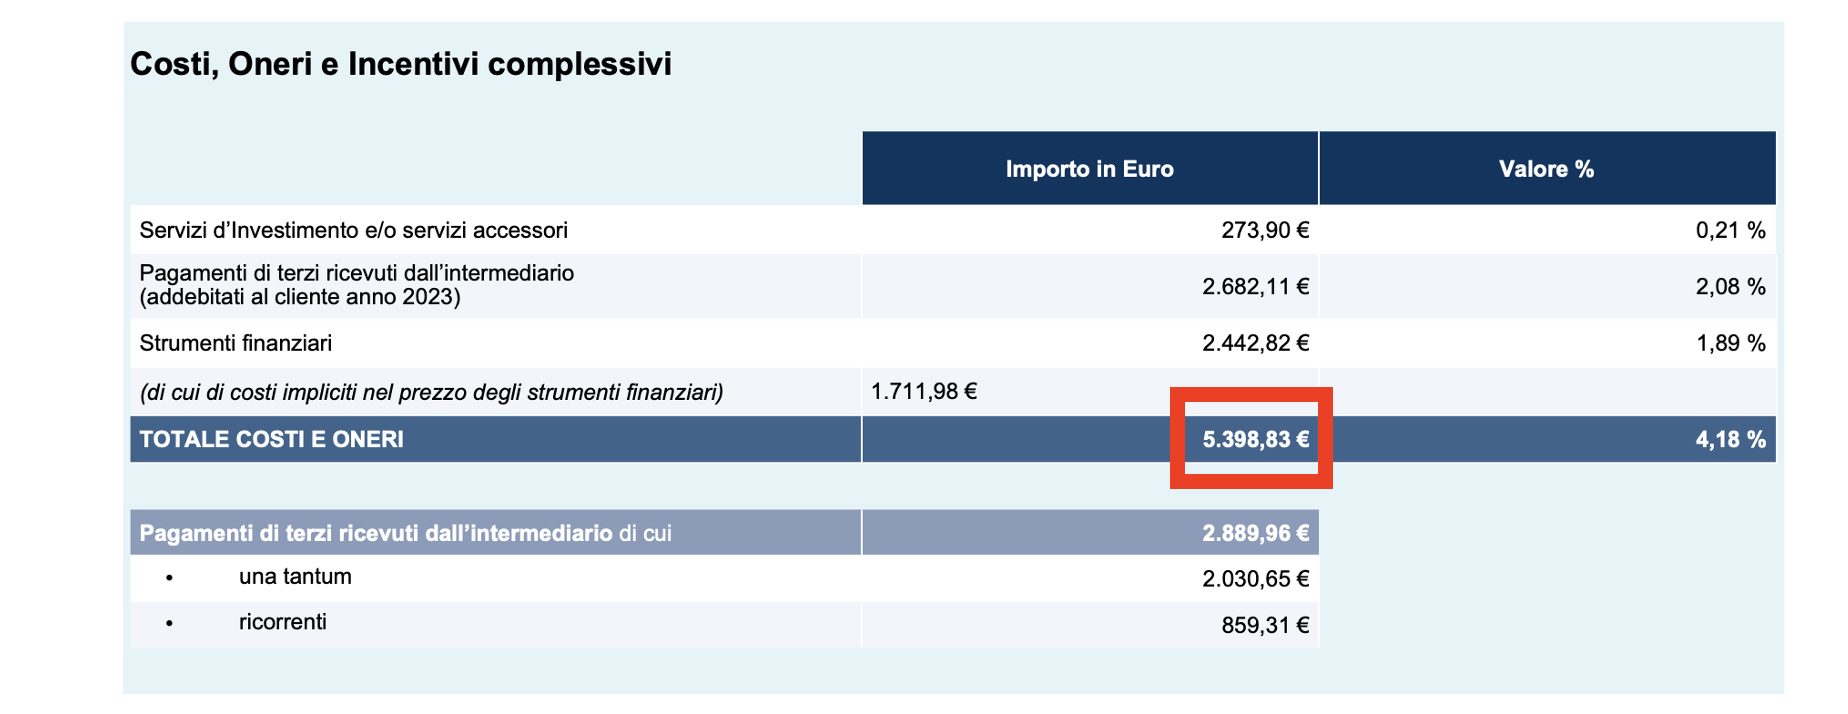
Costi 5.398,83 euro, pari al 4,18%. Patrimonio investito di 129.000 euro.
Infine, in un caso ulteriore, il rendiconto indica un patrimonio medio investito di 532.600 euro e costi complessivi di 18.700 euro, pari al 3,51%.
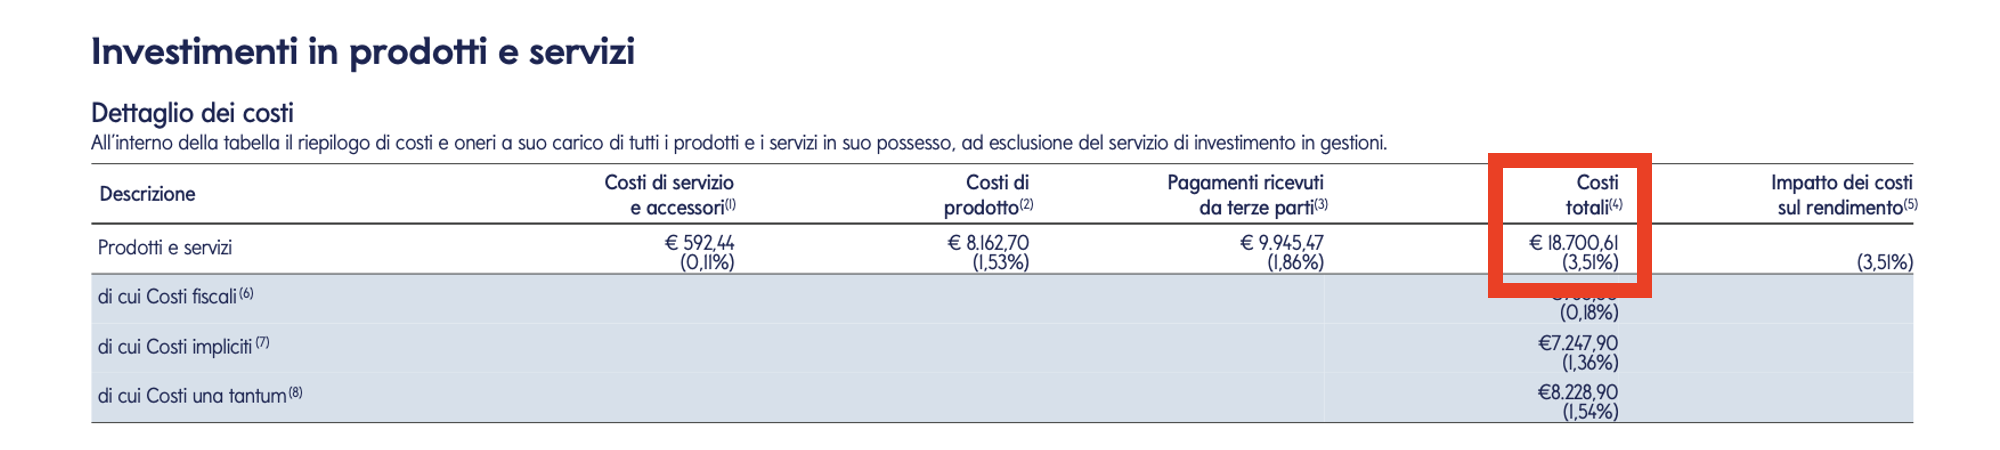
Patrimonio investito di 532.600 euro; costi rendicontati 18.700 euro, pari al 3,51%.
Quel costo ripetuto per dieci anni
Per il primo caso, i 7.236 euro erano la spesa riportata nel rendiconto e dunque ciò che effettivamente è stato pagato. Per capire quanto potrebbe pesare una spesa di questa dimensione nel tempo, abbiamo fatto un confronto ipotizzando di mantenere questa struttura di costi nei prossimi dieci anni (per semplicità abbiamo ipotizzato il capitale investito invariato ed esclusi gli oneri fiscali) e ipotizzando di portare il costo all’1%.
In queste condizioni, in dieci anni il totale supererebbe 67.000 euro, mentre con un costo complessivo dell’1%, sullo stesso patrimonio, sarebbe circa 23.400 euro.
| Scenario ipotetico | Costo annuo | Totale in 10 anni |
| Spesa pari a quella del rendiconto | 6.733 € | 67.329 € |
| Costo complessivo dell’1% | 2.337 € | 23.373 € |
| Differenza | 4.396 € | 43.956 € |
Importi arrotondati e al netto degli oneri fiscali. Simulazione con patrimonio medio invariato di 233.729,87 euro e costi annui costanti; l’1% comprende tutti i costi dell’alternativa, inclusi consulenza e IVA se applicabile. Non è una previsione dei costi futuri del portafoglio.
Quasi 44.000 euro di differenza.
Richiedi l’analisi gratuita del tuo rendiconto
Prima di accettare una spesa di questa dimensione, chiedi quali benefici la giustificano e quanto costerebbero le alternative: chi ti propone un investimento dovrebbe essere in grado di spiegartelo con numeri concreti.
Come verificare quanto paghi tu
Puoi iniziare cercando il documento nell’area riservata della banca, tra i documenti dell’home banking o dell’app. Può chiamarsi “Rendiconto costi e oneri”, “Rendicontazione MiFID” o “Informativa annuale sui costi”; se non lo trovi, chiedi al tuo referente il rendiconto annuale ex post dei costi e oneri oppure contattaci: ti aiuteremo a trovarlo.
Analisi gratuita del tuo rendiconto MiFID
Inviandoci il tuo rendiconto MiFID puoi ricevere un’analisi gratuita che ti aiuta a capire quanto paghi, a chi vanno i tuoi soldi e come ridurre quella spesa.
Richiedi l’analisi gratuita del tuo rendiconto.
Fonti e note
[1] Consob, Raccomandazione n. 1/2020 del 7 maggio 2020 sulla rendicontazione ex post dei costi e oneri: “Gli intermediari dovrebbero trasmettere le rendicontazioni riferite all’anno solare entro il mese di aprile” dell’anno successivo.
[2] Consob, Discussion Paper n. 8, “Il costo dei fondi comuni in Italia: evoluzione temporale e confronto internazionale” (G. Finiguerra, G. Frati, R. Grasso), gennaio 2018: “circa il 70% delle commissioni riconosciute alle società di gestione del risparmio è assorbito dai costi di distribuzione” (media ponderata 2012-2016). https://www.consob.it/documents/1912911/1955938/dp8.pdf
[3] Consob, Rapporto sulle scelte di investimento delle famiglie italiane – Focus investitori, 2022, figura 6.9, pagina 112. Nel sottocampione degli investitori assistiti da un professionista, il 42% indicava che il proprio consulente non riceveva alcun compenso. Un ulteriore 24% dichiarava di non sapere come fosse remunerato.
https://www.consob.it/documents/11973/287812/rf2022.pdf
[4] Le retrocessioni (in termini normativi “incentivi”) sono la quota delle commissioni di un prodotto che la società che lo emette o lo gestisce gira al distributore che lo ha collocato. La MiFID II (Direttiva 2014/65/UE, art. 24) le vieta già per la consulenza su base indipendente e per la gestione di portafogli. Nel Regno Unito (dal 2013) e nei Paesi Bassi (dal 2014) sono vietate. La Commissione europea, nella proposta di Retail Investment Strategy del maggio 2023, aveva previsto di vietarle per le vendite senza consulenza; l’accordo politico raggiunto a dicembre 2025 non ha introdotto un divieto a livello UE, ma ha reso le regole più stringenti e lascia ai singoli Stati la possibilità di vietarle.


